贝森特干预日元背后:美国房贷利率见顶的两个信号
最近有一条新闻,绝大多数人都严重低估了它。那就是美国财政部长贝森特亲自下场干预日元汇率。
先说结论,这意味着美国的房贷利率可能已经见顶。
这条看起来跟美国房地产八竿子打不着的新闻,恰好是一个被严重忽略的信号。
咱们今天的讨论分成三个层面:
- 为什么日元汇率会影响房贷利率
- 历史上有没有证据表明财政部长可以干预房贷利率
- 美国房贷利率见顶的两个信号
一、美国为什么要干预日元汇率?
先来聊聊美国为什么要干预日元汇率,日元汇率跟美债以及美国房贷是什么关系。
2026 年 7 月底,日元一路跌到接近 164 日元兑换 1 美元,是几十年来最弱的位置。日本央行坐不住了,开始大规模买入日元。
这本身不是特别奇怪,因为日本央行过去几年已经不止一次干预汇率。
真正反常的,是美国财政部长贝森特亲自下场参与。贝森特先是通过纽约联储通知华尔街几家大型银行:让大家做好美国要干预日元的准备。然后路透社记者在戴维营拍到贝森特的一张手写笔记,上面直接写着:"买入日元,50 亿到 100 亿美元。"
这里说句题外话,这不是美联储在调整美国的货币政策,而是美国财政部通过纽约联储执行外汇操作。换句话说,是美联储之外的干预力量。
随后美国真的入场了,而且是非常罕见的跟日本进行联手干预。于是日元从接近 164,一度快速升到 155 附近。
紧接着,贝森特做了一个大动作。他开始推动扩大"外国与国际货币当局回购工具"的机制,英文缩写叫 FIMA。
这个是什么意思呢?
假设日本央行现在手里有 100 亿美元美国国债,同时需要 100 亿美元现金去买日元,救日元汇率。
那最直接的方法就是卖掉 100 亿美元美债。
但是 FIMA 就是美国给日本的另外一条路,意思是说,你别去卖美债,你把这 100 亿美元美债抵押给美联储,美联储先借给你美元,你拿这些美元去买日元。等汇率危机过去,再把钱还回来。
日元暴跌的连锁反应
我来给大家解释一下这里面的逻辑。
日本手里有超过 1 万亿美元的美国国债,是全世界最大的美国国债海外持有国。
如果日元持续暴跌,日本为了救汇率,就会形成这么一个连锁反应:
- 日元暴跌,日本需要卖出美元,购买日元,拖住汇率
- 于是日本需要大量美元
- 美元从哪里来呢?是通过卖出日本持有的美债
- 于是美债的市场的供给增加
- 然后 10 年期美债价格下跌
- 导致美债的收益率上涨
- 带动美国房贷利率上涨
事后,贝森特在接受采访的时候承认,美国这次救日元,最重要的目的是压制美国的长期国债的收益率。
而美国的长债收益率,尤其是 10 年期的国债,是跟美国的房贷利率直接挂钩的。
说一个反直觉的事情,美联储控制的利率是短债收益率,跟房贷利率没有什么相关性。所以以后再有人跟你说,美联储要降息,所以房贷利率会下降,你可以冲他呵呵一笑,然后在心里鄙视他。
再回到这条新闻,财政部长贝森特下场干预日元汇率,目的是稳定美国国债的抛压,继而稳定美国的长债收益率,最后降低美国人的房贷利率。
二、耶伦在 2023 年做过同样的事,而且成功了
接下去,咱们来聊聊,耶伦在 2023 年做过同样的事,而且成功了。
财政部不是美联储,不能制定货币政策,但是财政部有一个法宝,就是可以决定发行多少的国债,其中多少的比例是长债,多少的比例是短债。2023 年在任的美国财政部长就干过这个事。
当时美国财政部开始增加长期国债发行,尤其是 10 年、20 年和 30 年这些长期国债。
市场突然发现一个很现实的问题:
美国政府以后要发这么多长期国债,到底谁来买?
任何资产都是供需关系。
如果美国国债的供应越来越多,但是愿意买的人没有同步增加,那么债券价格就会下跌。
债券价格越低,收益率就越高。
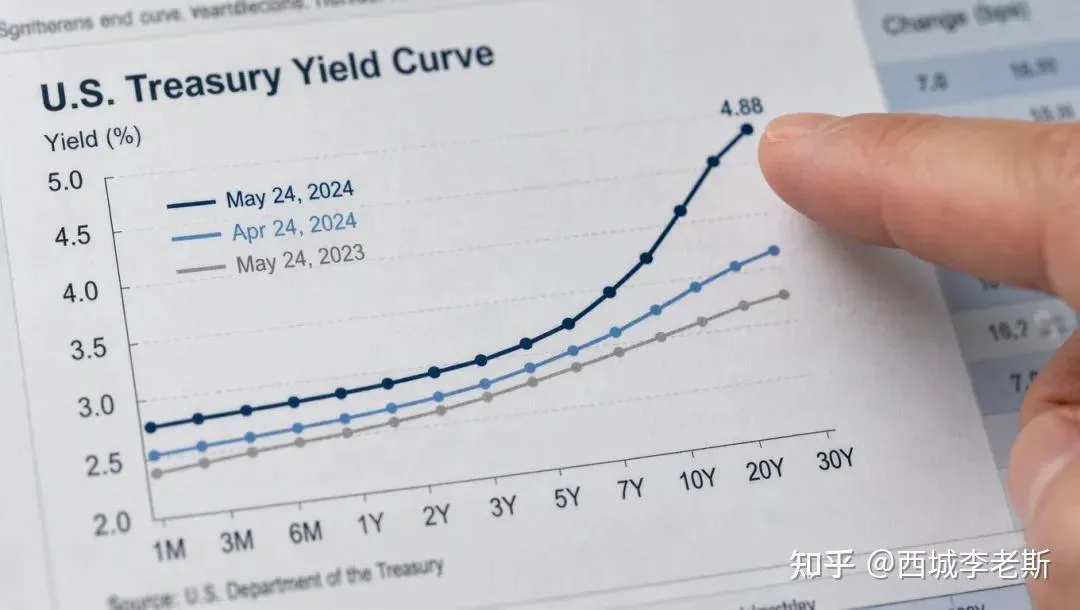
结果 2023 年下半年,美国 10 年期国债收益率一路冲到 5% 左右。
什么是期限溢价(Term Premium)?
这里面还有一个非常重要的金融概念,叫 Term Premium,翻译成中文就是期限溢价。
以前你让投资人把钱借给美国政府 10 年,给 4% 的利息,投资人很愿意。
但是现在美国政府债务越来越多,财政赤字越来越大,未来 10 年的通胀投资人也看不清楚。
那不好意思。你要让我把钱锁定 10 年,就得多给我一点利息。
这个为了补偿长期的不确定性而要求增加的回报,就是期限溢价。
耶伦的关键调整
然后到了 2023 年 11 月,发生了一件后来华尔街非常关注的事情:
耶伦领导的财政部调整了发债节奏。
长期国债还是继续发行,但是 10 年、20 年、30 年这些市场最担心的长期债券,没有按照之前市场担心的速度继续增加。
市场一下子松了一口气。
美国 10 年期国债收益率随后从接近 5%,一路掉到年底大约 3.9%。两个多月,下降了超过 110 个基点。
这段历史证明了一件很多房地产投资人没有意识到的事情:
美国的房贷利率,不是由美联储主席决定的。财政部怎么发债,是会影响 10 年期国债收益率;10 年期国债收益率再影响美国房贷利率。
所以你再回来看看今天贝森特正在干什么。
一方面,他没有急着大幅增加长期美国国债的供应;
另一方面,又在想办法保护日本这样的大买家,不要因为救日元的汇率,被迫大量抛售美国国债。
- 一个是在控制供给
- 一个是在保护需求
最后指向的都是同一个东西,美国长期国债收益率。
三、美国房贷利率见顶的两个重要信号
接下去,咱们聊一下美国房贷利率见顶的两个重要信号。
信号一:美国政府的行为已经开始变化
贝森特的行为已经证明了一件事,美国政府越来越清楚的认识到一个问题:
长期国债收益率太高,对美国自己没有好处。
因为长期利率太高,房贷利率就很难下来;企业借钱越来越贵;美国政府自己的利息支出也会越来越高。
从政策层面看,美国对长债利率的态度已经很明显了。
信号二:坏消息出来后,收益率能否创新高
我真正要等的是第二个信号:就是坏消息出来以后,10 年期美国国债收益率还能不能创新高。
比如接下来油价再次上涨,通胀数据再次超预期,或者美国财政赤字再次恶化。
按照以前的逻辑,这些消息出来以后,10 年期国债收益率应该继续往上冲。
但是如果坏消息一个接一个出来,10 年期国债收益率却始终突破不了之前的高点,我会非常认真地考虑一个可能性:
这一轮长期利率的顶部,可能真的已经出现了。
因为金融市场真正的顶部,通常不是所有消息突然都变好了。真正的顶部往往是:坏消息还在,但是价格已经不再继续变坏。